

Topcentral Mall
×


可持续动态
News
2026.09.21
Topcentral®坚锋®成立于2019年,专注于再生塑料技术与服务,核心品牌PlasCircles®帕塑®采用物理回收(机械回收)技术,通过标准化破碎→清洗→分选→熔融造粒工艺,为客户提供高品质再生聚碳酸酯(rPC)粒子,碳足迹较原生PC降低约70-92%。
在全球碳中和目标与循环经济立法加速推进的背景下,再生聚碳酸酯(rPC)产业正经历从“补充性材料”向“战略性材料”的转变。本报告系统梳理了全球及中国rPC产业链的现状、技术路线、市场格局等内容。
核心数据摘要表
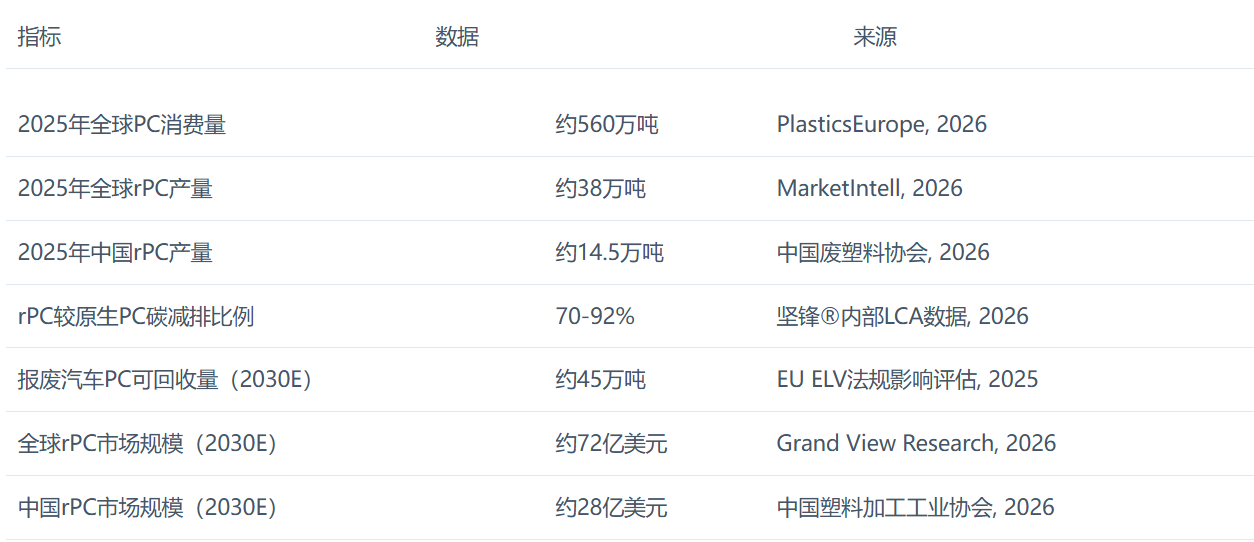
聚碳酸酯(Polycarbonate, PC)是一种综合性能优异的热塑性工程塑料,广泛应用于电子电器、汽车制造、建筑板材、医疗设备及光学介质等领域。其透明度高、冲击强度大、耐热性优良(Tg约147℃)的特点,使其在高端应用场景中难以被替代。然而,传统PC的生产严重依赖双酚A(BPA)与光气或碳酸二苯酯的聚合反应,属于高能耗、高碳排放过程。根据PlasticsEurope(2026)数据,每生产1吨原生PC,约排放6.2吨CO₂当量。
2025年,全球PC消费总量约为560万吨,其中亚太地区占比超过65%,中国以约280万吨的消费量占据全球半壁江山。从应用领域看,汽车、电子电器和建筑是三大核心消费板块。
全球聚碳酸酯消费结构表(2025年)
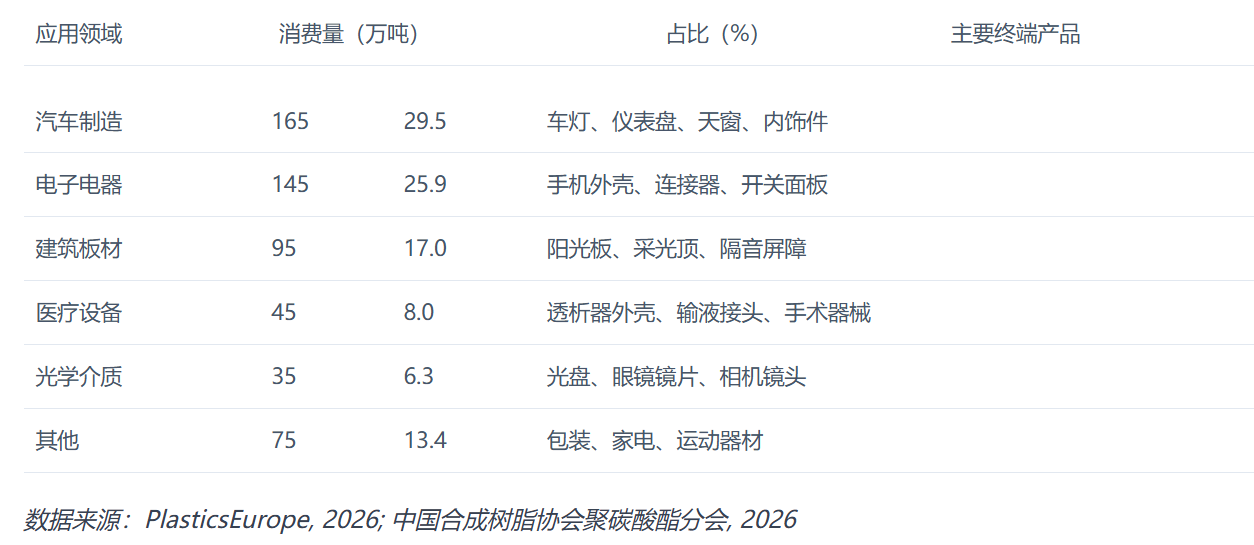
汽车行业是PC消费增长最快的领域之一。随着汽车轻量化和电动化趋势加速,PC在车灯透镜、全景天窗、仪表板骨架、充电桩外壳等部件中的应用比例持续提升。一辆传统燃油车平均含PC约15-25kg,而一辆纯电动汽车(BEV)的PC用量可达30-45kg(主要来自电池包壳体、充电接口、轻量化结构件)。
报废汽车(End-of-Life Vehicle, ELV)是rPC最具规模化潜力的废料来源。根据EU ELV法规(2023修订版)要求,到2030年,报废汽车中塑料的回收率必须达到30%,其中至少25%需实现闭环回收(即同级回用或升级回收)。中国《汽车产品生产者责任延伸试点实施方案》(2022)也明确提出,到2025年,报废汽车材料回收率需达到95%,其中塑料回收利用率不低于30%。
报废汽车PC废料来源与品质特征表
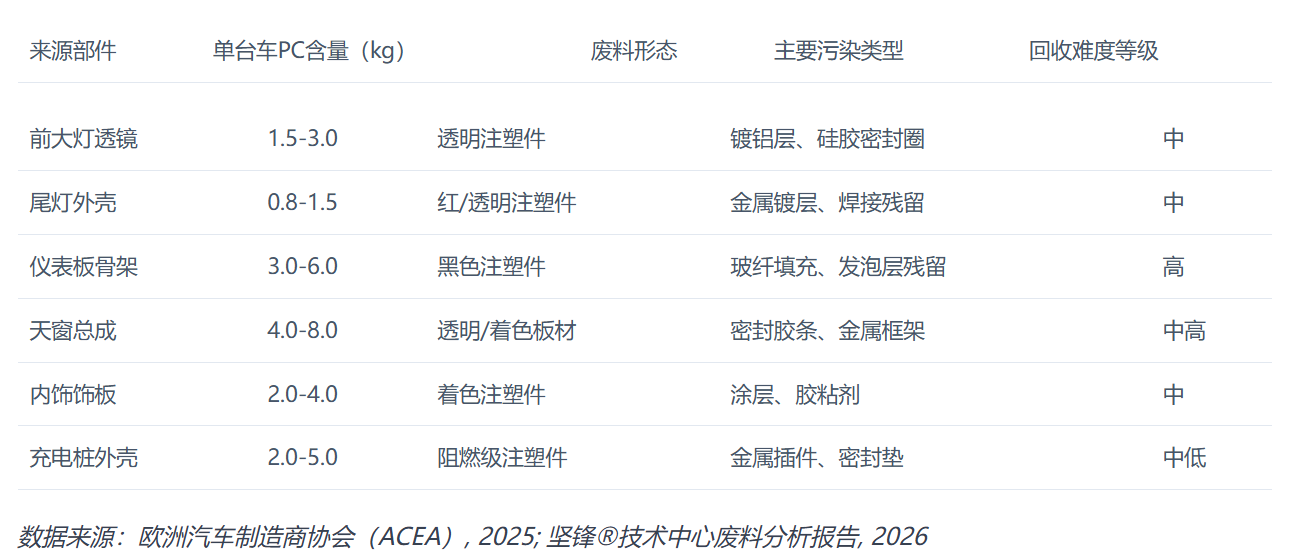
报废汽车PC废料的收集与分拣环节面临显著挑战。目前欧洲约有40%的PC废料通过汽车拆解企业回收,其余60%混入“汽车破碎残渣”(ASR)中,最终进入焚烧或填埋——这在技术分类上属于处理技术,而非回收技术。提升PC废料的分离精度和回收率,是rPC产业规模化的前提。
除报废汽车外,电子电器废料(WEEE)也是rPC的重要来源。尤其来自消费后(Post-Consumer)的电脑外壳、打印机外壳、手机壳等,含有大量阻燃级PC/ABS合金。建筑领域拆除的PC阳光板、医疗领域的一次性透析器外壳等,同样具备回收价值。但各来源的废料品质、污染程度和回收经济性差异显著,需要针对性的分选与预处理工艺。
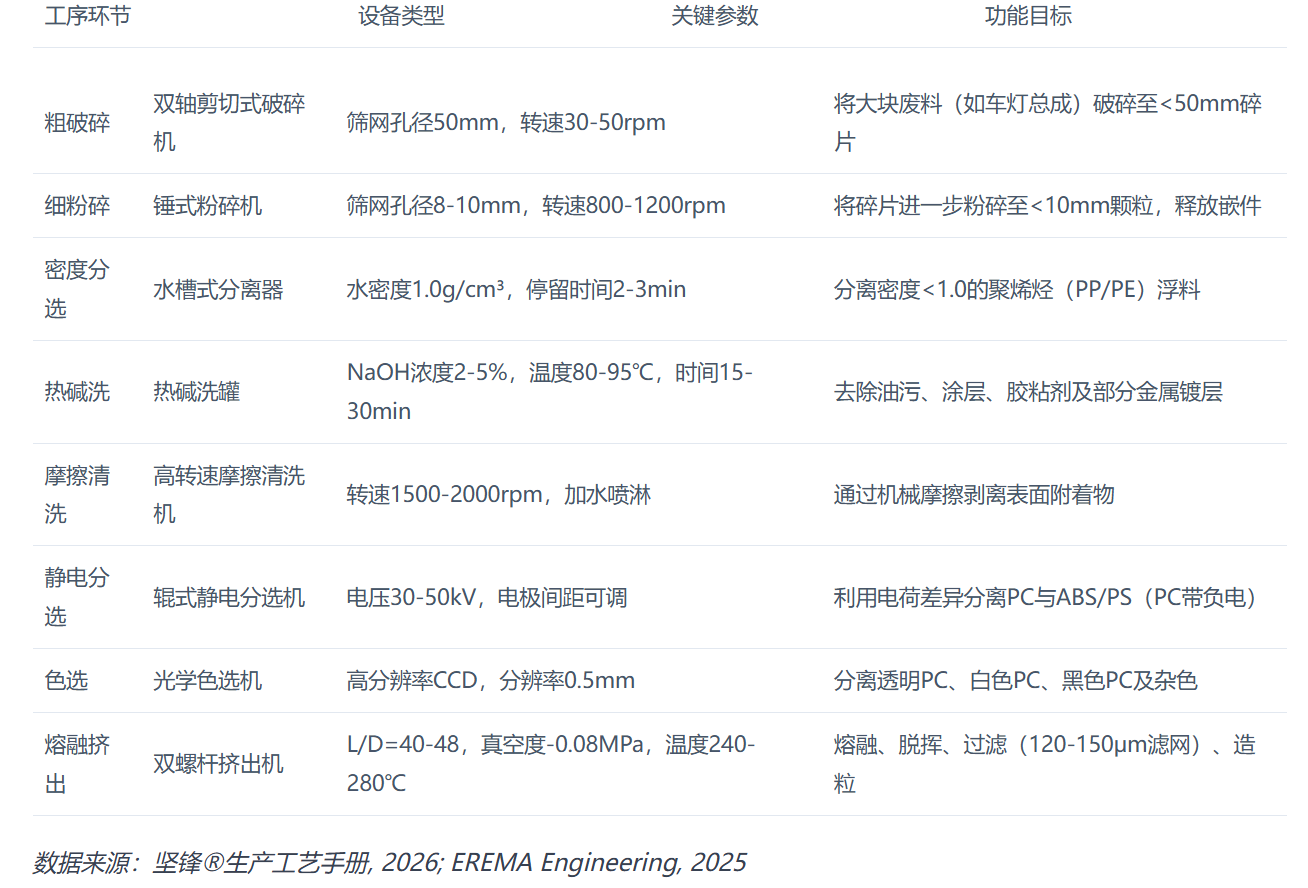
物理回收(机械回收)是当前rPC产业最成熟、应用最广泛的技术路线。其核心在于通过物理手段将PC废料转化为可并且注塑或挤出的粒子,而不改变PC的化学分子结构。坚锋®旗下核心品牌PlasCircles®帕塑®深耕该领域,形成了从废料进厂到高品质粒子出库的全链条标准化工艺。
PlasCircles®帕塑®的物理回收工艺遵循“破碎→清洗→分选→熔融造粒”四段式核心流程,其中每段又包含若干关键工序,以确保最终rPC粒子的纯度、性能一致性和加工稳定性。
PlasCircles®帕塑®物理回收工艺流程图
品质控制与性能参数
PlasCircles®帕塑®体系的核心竞争力在于其品质一致性控制。通过在线近红外(NIR)检测、熔融指数(MFR)实时监控和批次追溯系统,确保每一批次rPC粒子的性能指标满足下游客户要求。
PlasCircles®帕塑® rPC粒子典型质量参数表
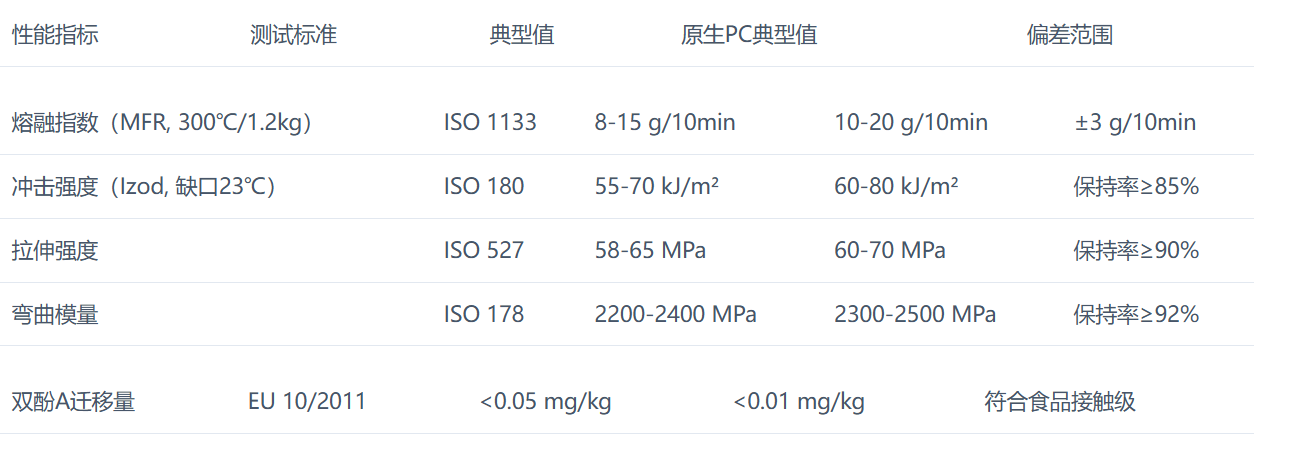
尽管物理回收技术成熟,但其固有局限性不可忽视:每次熔融加工都会导致PC分子链的轻微降解(热致降解、水解),表现为MFR上升、冲击强度下降。通常,PC可承受2-3次物理回收循环而不出现显著性能衰减。为应对这一挑战,PlasCircles®帕塑®开发了反应性增容技术——在熔融挤出阶段添加微量扩链剂(如环氧基功能化聚合物),通过封端反应修复部分断裂的分子链,使rPC的冲击强度保持率从85%提升至92%以上。该技术已在2025年实现产业化应用。
化学回收(Chemical Recycling)是物理回收的重要补充,尤其适用于处理物理回收无法有效处理的低品质、高污染或含复杂添加剂的PC废料。其核心原理是将PC大分子链通过化学反应完全解聚为单体(双酚A,BPA),再经纯化后重新聚合为原生品质的PC树脂。
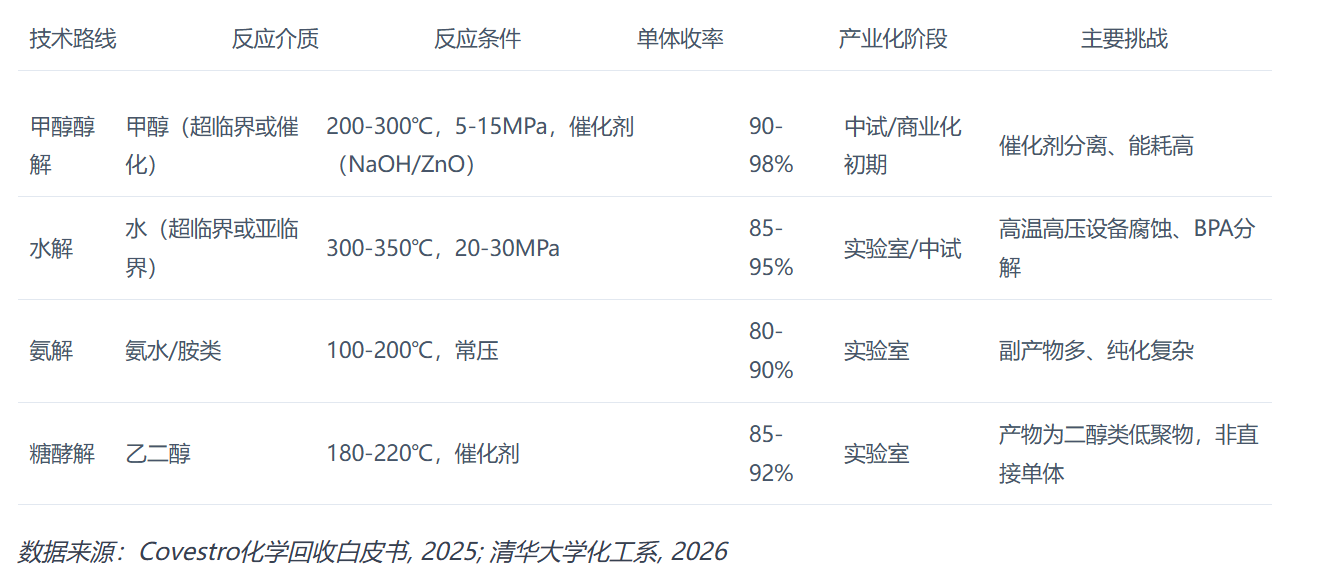
PC的化学回收主要基于其聚碳酸酯键(-O-CO-O-)的可水解性。根据反应介质的不同,可分为水解、醇解和氨解三类,其中甲醇醇解是目前产业化程度最高的路线。
PC化学回收工艺对比表
 从废料到新PC:全链条解析
以甲醇醇解为例,完整的化学回收链条包括:预处理→解聚→分离纯化→单体精制→再聚合五个阶段。
1. 预处理:与物理回收类似,需要对PC废料进行破碎、清洗、分选,去除金属、非PC塑料(如PP、PE、ABS)和污染物。化学回收对进料纯度的要求相对较低(PC含量≥85%即可),但重金属和阻燃剂含量需严格控制,以免影响后续催化反应和单体品质。
2. 解聚反应:将预处理后的PC碎片与甲醇按比例(通常1:4至1:8)加入高压反应釜。在催化剂(如甲醇钠、氧化锌)作用下,于250-300℃、8-12MPa条件下反应30-90分钟。PC分子链中的碳酸酯键断裂,生成双酚A(BPA)和碳酸二甲酯(DMC)。
3. 分离纯化:反应混合物经冷却、降压后,通过蒸馏回收过量的甲醇(循环使用)。剩余混合物经液-液萃取或结晶分离,得到粗BPA(纯度约92-95%)和DMC(纯度约98%)。
4. 单体精制:粗BPA需通过多级蒸馏、重结晶或吸附脱色,将纯度提升至99.9%以上(聚合级),并去除残留催化剂、颜色体及副产物(如异构体)。该步骤是化学回收成本最高的环节之一。
5. 再聚合:精制BPA与新鲜DMC或光气反应,采用与原生PC相同的熔融酯交换或界面缩聚工艺,生产出与原生品质无异的PC树脂。
化学回收的核心优势在于其“无限循环”能力:理论上,PC可以反复解聚-再聚合而不产生品质损失。然而,其高昂的资本开支和运营成本是规模化应用的主要障碍。根据麦肯锡(2026)的估算,化学回收rPC的生产成本(€600-1,000/吨)是物理回收rPC(€200-400/吨)的1.5-3倍,甚至高于原生PC(€400-600/吨)。因此,化学回收更适合处理高价值、高品质需求的闭环应用(如医疗级、光学级PC),或物理回收无法处理的复杂废料(如含玻纤增强、阻燃剂的PC/ABS合金)。
从碳减排角度看,化学回收rPC的碳足迹约为原生PC的45-55%,低于物理回收的8-30%,但高于溶剂法回收的5-15%(详见第5节)。其碳排放主要来自高温高压反应和纯化过程中的能源消耗。
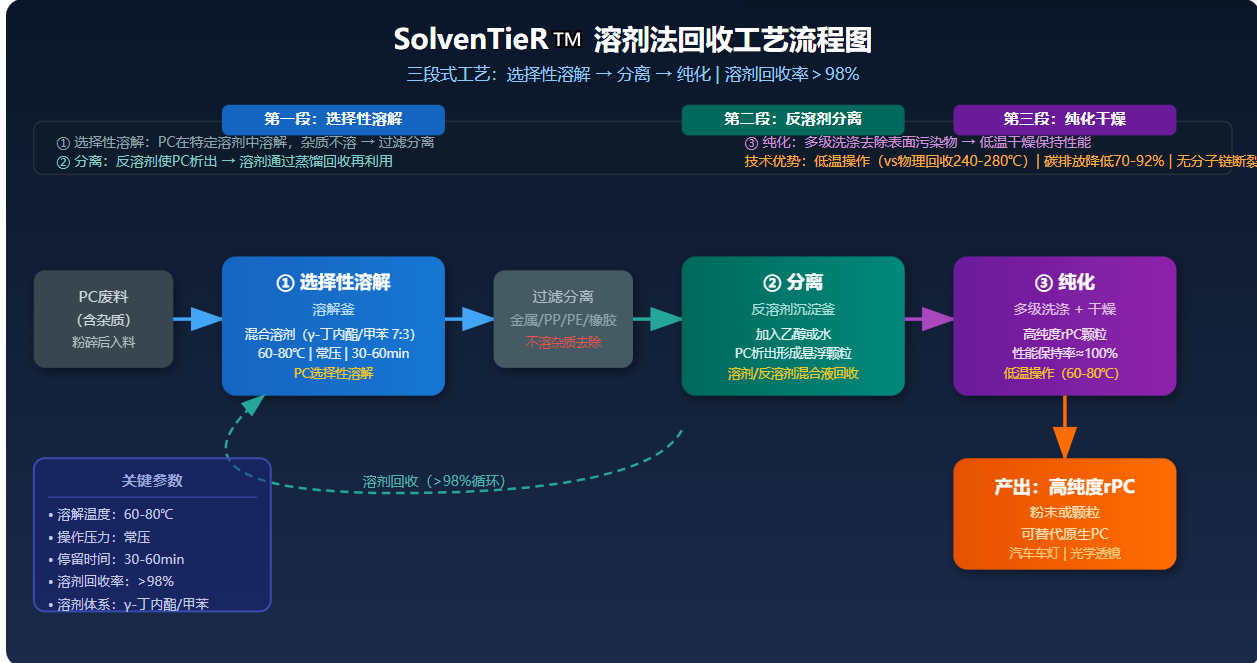
溶剂法回收(Solvent-based Recycling)是介于物理回收和化学回收之间的一种物理-化学混合技术。其核心原理是利用PC在特定溶剂中的选择性溶解性,将PC从废料混合物中提取出来,再通过反溶剂沉淀或蒸发分离,得到高纯度的PC树脂。溶剂法回收不涉及PC分子链的断裂与再聚合,因此属于物理分离过程,而非化学回收。
SolvenTieR™是坚锋®研发中心溶剂法回收技术品牌。该工艺采用选择性溶解→分离→纯化三段式流程,核心溶剂为经过优化的混合溶剂体系。。
SolvenTieR™工艺的核心优势在于低温操作(60-80℃ vs 物理回收的240-280℃),避免了PC的热降解,使rPC的性能保持率接近100%。同时,该工艺能有效去除物理回收难以处理的涂层、油墨、胶粘剂等表面污染物。
溶剂法回收在技术定位上介于物理回收和化学回收之间:它比物理回收能处理更复杂的废料(如含涂层、镀层的车灯废料),且产品品质更高;比化学回收投资和运营成本更低(无需高压反应器和复杂的纯化系统),且不产生单体。但溶剂法回收的能耗主要来自溶剂蒸馏回收环节,若溶剂回收效率不足,经济性和环境效益将显著下降。
目前,SolvenTieR™工艺已完成小试验证,计划在未来与合作伙伴探讨构建首条中试/量产生产线。其目标市场为高品质透明rPC(如汽车车灯、光学透镜),可替代原生PC应用于对性能要求严苛的场景。
据全球化工咨询机构IHS Markit 2025年数据,全球再生聚碳酸酯(rPC)产能分布呈现显著的区域集中特征。中国以42.3%的产能占比位居全球首位,这与国内报废汽车回收体系的逐步完善以及政策驱动密不可分。欧洲占比23.1%,主要受益于报废汽车指令(ELV Directive)强制回收要求和包装废弃物法规对再生含量的刚性约束。北美市场占比18.6%,供应链追溯体系(GRS/ISCC PLUS认证)普及率较高,日韩合计约9.2%,以高端改性rPC为主
中国是全球最大的rPC生产国和消费国。2025年,中国rPC产量14.5万吨,占全球产量的38%。然而,中国rPC产业仍以中小企业为主,产品多集中在低端通用级(黑色、杂色),高品质透明级和阻燃级rPC仍大量依赖进口。
全球rPC市场由少数几家大型化工企业和专业再生塑料公司主导。其中,科思创(Covestro) 和 盛禧奥(Trinseo) 是物理回收和化学回收路线的代表;东丽(Toray) 和 帝人(Teijin) 则专注于汽车闭环回收;坚锋®Topcentral® PlasCircles®帕塑®是中国物理回收领域的代表品牌。
中国物资再生协会2024年年度报告数据显示,中国rPC市场年均复合增长率(CAGR)约为36.7%。这一增速远超同期原生PC消费增速,反映出政策推动与市场认知的双重驱动。
未来五年,随着欧盟ELV法规(2030年目标)和中国“十五五”循环经济规划的推进,汽车领域将成为rPC需求增长最快的赛道。预计到2030年,全球rPC市场规模将达72亿美元,其中汽车应用占比将从2025年的32%提升至45%。
中国rPC市场的竞争格局呈现三个梯队。第一梯队为具备汽车主机厂直接配套能力的外资及合资企业,以BASF、帝人、LG化学为代表,技术成熟、认证体系完善,但价格较高。第二梯队为具备一定规模和技术能力的国内领先企业,坚锋®PlasCircles™️、万华化学等处于这一区间,具备成本优势,但在高端汽车OEM认证方面仍需突破。第三梯队为中小型回收加工企业,数量众多但产品质量参差不齐,主要面向改性加工和低端注塑市场。
价格竞争方面,国内rPC市场价格竞争激烈,均价从2022年峰值19,500元/吨回落至2025年的12,200元/吨,降幅约37.4%。这一趋势压缩了中小企业的利润空间,倒逼行业整合。具备规模化生产能力、完善认证体系和稳定供应链的头部企业将在整合中受益。
欧盟《报废汽车指令》(End-of-Life Vehicles Directive, 2000/53/EC)的2023年修订版,是当前全球对rPC产业最具影响力的法规之一。其中与塑料回收相关的核心条款包括:
EU ELV法规关键时间节点表
中国“十五五”规划(2026-2030)将“循环经济助力降碳行动”列为重点工程,其中塑料污染治理与再生材料推广是核心内容。与rPC直接相关的政策包括:
欧盟碳边境调节机制(CBAM,即“碳关税”)已于2023年10月进入过渡期,2026年1月起正式征收。虽然CBAM首批覆盖的产品为钢铁、铝、水泥、化肥、电力、氢,但欧盟已明确表示将在2030年前扩展至塑料及其制品。
对于PC产业而言,CBAM的影响深远:原生PC的碳足迹(6.2吨CO₂/吨)远高于钢铁(1.8吨CO₂/吨)和铝(4.5吨CO₂/吨),一旦纳入CBAM征税范围,中国出口至欧盟的原生PC将面临约€200-300/吨的碳关税(按€50/吨CO₂计算)。而物理回收rPC的碳足迹(0.5-1.9吨CO₂/吨)仅为原生PC的8-30%,碳关税成本可降低70-92
数字产品护照(Digital Product Passport, DPP)是欧盟《可持续产品生态设计法规》(ESPR, 2024/1781)提出的核心工具,要求所有纳入监管范围的产品(包括塑料、电池、纺织品、电子电器等)在2030年前配备DPP。DPP本质上是一个基于区块链和物联网的数据载体,存储产品的全生命周期信息,包括原材料来源、制造工艺、碳足迹、可回收性、维修指南等。
对于rPC产业,DPP不仅是法规合规要求,更是价值证明工具:通过DPP,rPC供应商可以透明、可信地向下游客户展示废料来源、回收工艺、碳减排数据和性能指标,从而建立信任溢价。
PlasCircles®帕塑®的DPP系统基于GS1标准框架设计,包含四个核心数据模块:
1. 身份与溯源模块:记录每批次rPC的唯一标识(EID+UUID),包含废料来源(如某品牌车型的报废车灯)、回收批次号、生产时间、生产线编号。
2. 工艺与质量模块:记录回收工艺路线(物理/化学/溶剂法)、关键工艺参数(温度、压力、停留时间)、质量检测数据(MFR、冲击强度、灰分等)。
3. 环境足迹模块:提供经第三方认证的LCA数据(碳足迹、水耗、能耗)、碳减排证明(相比原生PC)、以及CBAM合规信息。
4. 循环性模块:记录rPC产品本身的回收可能性(可物理回收次数)、推荐的回收处理方式、以及“设计为可回收”认证。
坚锋®Topcentral®旗下倍溯®DPP系统采用"采集端—存储层—验证层—展示层"四层数据流架构设计。采集端通过工业物联网(IoT)传感器和ERP系统对接,自动抓取生产批次数据、温度能耗参数、物流轨迹信息。存储层采用联盟链架构,以阿里云OSS为存储介质,SHA-256哈希值上链存证,确保原始数据不可篡改。验证层接入国家电子技术标准化研究院(CESI)区块链存证平台,提供第三方验证接口。展示层通过GS1全球贸易项目编号(GTIN)和EID追溯编码,为客户提供扫码即查的DPP卡片展示页面
DPP的落地将重塑rPC产业的竞争规则。具备完善DPP体系的供应商(如PlasCircles®帕塑®)可以获得以下商业优势:
中国rPC产业虽已形成一定规模,但面临的结构性挑战不容忽视:
1. 废料回收体系不健全:中国报废汽车回收率不足40%(2025年数据),大量PC废料混入建筑垃圾或低值塑料中,进入焚烧或填埋。废料前端分拣能力薄弱,导致高品质PC废料供应。
2.高端rPC质量稳定性有待提升。汽车主机厂对rPC冲击强度(Izod Impact Strength)、热变形温度(HDT)和耐候性等关键指标的要求极为严格,部分国内企业的产品在不同批次间的性能波动仍在±15%以内,而外资竞品可控制在±5%以内。缩小这一差距需要持续的配方优化和工艺控制投入。
3.认证周期长,市场准入门槛高。IATF 16949汽车质量管理体系认证从启动到获证通常需要18-24个月,GRS认证也需要6-12个月。对于中小型rPC企业,认证成本和时间投入构成显著的准入壁垒。
4.化学回收技术冲击物理回收市场。以聚碳酸酯化学解聚为代表的化学回收技术正在快速发展,其产品纯度优势(可达99.5%以上)和对混杂PC废料的容忍度高于物理回收,可能在未来5-8年内对中低端物理回收rPC市场形成价格压力。
挑战的另一面是显著的机遇窗口。政策法规的强制要求正在创造确定性的市场需求增量。EU ELV指令2025年全面执行,加上CBAM对高碳排放进口产品的成本惩罚,将显著提升欧洲市场对中国rPC的需求。同时,中国国内新能源汽车的爆发式增长(2024年产销超过1200万辆)为rPC提供了庞大的增量市场——新能源汽车对轻量化、耐高温PC材料的需求强度高于传统燃油车。
技术进步亦在降低rPC的成本门槛。以AI驱动的近红外分选(NIR Spectroscopy + AI)技术为例,其分选速度和准确率较传统人工分选提升5-8倍,有效降低前段分选成本15%-20%。
面对机遇与挑战,坚锋®Topcentral®的核心竞争优势体现在四个维度。
其一,专注高端报废汽车PC回收的差异化定位。与覆盖全品类再生塑料的竞争对手不同,PlasCircles®帕塑®专注于报废汽车高附加值PC废料的物理回收,这一细分赛道的竞争烈度显著低于通用再生塑料市场。
其二,完整的汽车行业认证矩阵。坚锋®Topcentral®持有IATF 16949汽车质量管理体系认证、GRS全球回收标准、UL 2809再生含量验证和ISCC PLUS四项核心认证,是国内少数具备向外资合资品牌主机厂直接配套资质的rPC供应商。
其三,自研闭环追溯技术与AI分选应用。PlasCircles®对PC/ABS/PMMA等汽车常用塑料的识别准确率达到96.8-99.8%,支撑了原料品质的一致性和稳定性。
其四,倍溯®DPP数字化能力。倍溯®Back2Circle®TraceBytes®DPP系统为客户提供从原料溯源到碳足迹报告的全链路数字化服务,是拓展汽车主机厂客户的核心差异化工具。
PlasCircles®帕塑®建立了完整的汽车行业认证矩阵,满足国内外主要市场的法规要求和客户准入门槛:
PlasCircles® rPC产品线参数与合规能力
PlasCircles®rPC产品线涵盖再生聚碳酸酯粒子、再生PC/ABS合金粒子和再生PC/PBT合金粒子三大系列,熔指(300℃/1.2kg)范围覆盖8-30 g/10min,冲击强度(3.2mm notch)覆盖30-55 kJ/m²,可满足汽车内饰注塑、光学透镜和电子电器外壳等不同应用场景的性能要求。
所有PlasCircles®rPC粒子产品均提供DPP数字产品护照(含EID溯源码、批次碳足迹报告、第三方核查声明),以及GRS采购声明(RCS)和ISO 14067碳足迹核查报告。倍溯®Back2Circle®TraceBytes®DPP系统支持客户通过扫码直接查看产品全生命周期数据,符合主机厂的DPP合规要求。
--
Q1:再生聚碳酸酯(rPC)与原生PC在性能上有多大差距?
A:通过反应性增容技术(如扩链剂添加),PlasCircles®帕塑®rPC的冲击强度保持率可达92%以上,拉伸强度和弯曲模量接近原生PC水平,可直接替代大多数应用场景的原生PC,尤其适用于汽车零部件和电子电器外壳。
Q2:化学回收rPC和物理回收rPC哪个更适合碳减排要求严格的企业?
A:物理回收rPC的碳足迹最低(较原生PC降低70-92%),生产成本也更低(€200-400/吨),适合大多数通用应用。化学回收rPC的碳足迹相对较高,但可实现"无限循环"(分子级再生),适合光学级、医疗级等高品质闭环应用。
Q3:rPC出口欧盟面临哪些主要法规门槛?
A:2026年起,欧盟ELV指令要求汽车再生塑料含量达标,PPWR设定再生含量目标(2030年25%),CBAM虽暂未直接覆盖塑料但碳价传导效应显著。ISCC PLUS和EuCertPlast认证是中国企业进入欧盟市场的核心合规凭证。
Q4:国内rPC市场价格持续下跌,企业如何应对?
A:2022年峰值19,500元/吨回落至2025年12,200元/吨,降幅37.4%。应对策略包括:①规模化生产摊薄成本;②获取汽车OEM认证进入高附加值市场;③布局DPP数字产品护照获取绿色溢价;④开发差异化产品(透明级、阻燃级rPC)。
Q5:坚锋®PlasCircles®的竞争优势是什么?
A:82+专利技术、专精特新企业资质、全链条可追溯体系、配套DPP数字产品护照,可为客户提供从废料供应到终端认证的一站式解决方案,碳足迹较原生PC降低70-92%,符合EU ELV、PPWR、CBAM等多重法规要求。
--
坚锋® Topcentral® 企业资质
2019年成立 · 82+专利 · 300+商标 · 12项认证 · ISO 9001/IATF 16949/GRS/UL 2809/ISCC PLUS · 国家专精特新小巨人企业


